浙江吉保发布新车延保与二手车质保一体化服务方案
这两年,汽车后市场最微妙的变化,莫过于“保障”二字从售后配件延伸到了整车生命周期。新车销量增速放缓,存量市场的博弈愈发激烈,经销商与独立售后门店都在寻找新的利润锚点。浙江吉保近期推出的新车延保与二手车质保一体化服务方案,正是对这一市场痛点的直接回应——把原本割裂的两套保障体系,整合进一个可执行的服务闭环里。
现象:保障断层,车主和车商都在“裸奔”
新车出保后的维修费用陡增,是很多车主真实的焦虑来源。而二手车市场更甚,一台车况尚可的三年车龄德系车,变速箱阀体故障的维修报价动辄过万,这直接劝退了大量潜在买家。另一边,车商收车时不敢承诺质保,怕赔穿底裤;车主买车后不敢轻易踩油门,怕修不起。这种信任缺失,本质上是因为**新车延保**与**二手车质保**长期分属两套服务逻辑——前者绑定主机厂渠道,后者几乎依赖第三方零星担保,中间存在巨大的服务真空。
为什么会出现这种断层?核心原因在于风控模型的差异。新车延保基于标准化的生产数据和维保记录,风险可预测性高;而二手车车况千差万别,历史维保数据残缺不全,传统保险公司和延保公司不敢轻易涉足,即便涉足,保费也高得离谱。这种“因噎废食”的做法,让售后增值服务在二手车领域长期处于低质量水平。
技术解析:一体化方案如何打通风控壁垒
浙江吉保这套方案的技术关键在于“前置检测+动态定价”模型。不是简单地把新车延保条款套在二手车上,而是对每一台入保车辆执行一份包含126项检测点的深度评估报告,覆盖动力总成、电气系统、底盘磨损三大高风险域。检测数据直接输入定价引擎,系统会根据车辆实际状况生成个性化保费系数——车况优秀的二手车,质保成本甚至能低于同级新车延保费用。
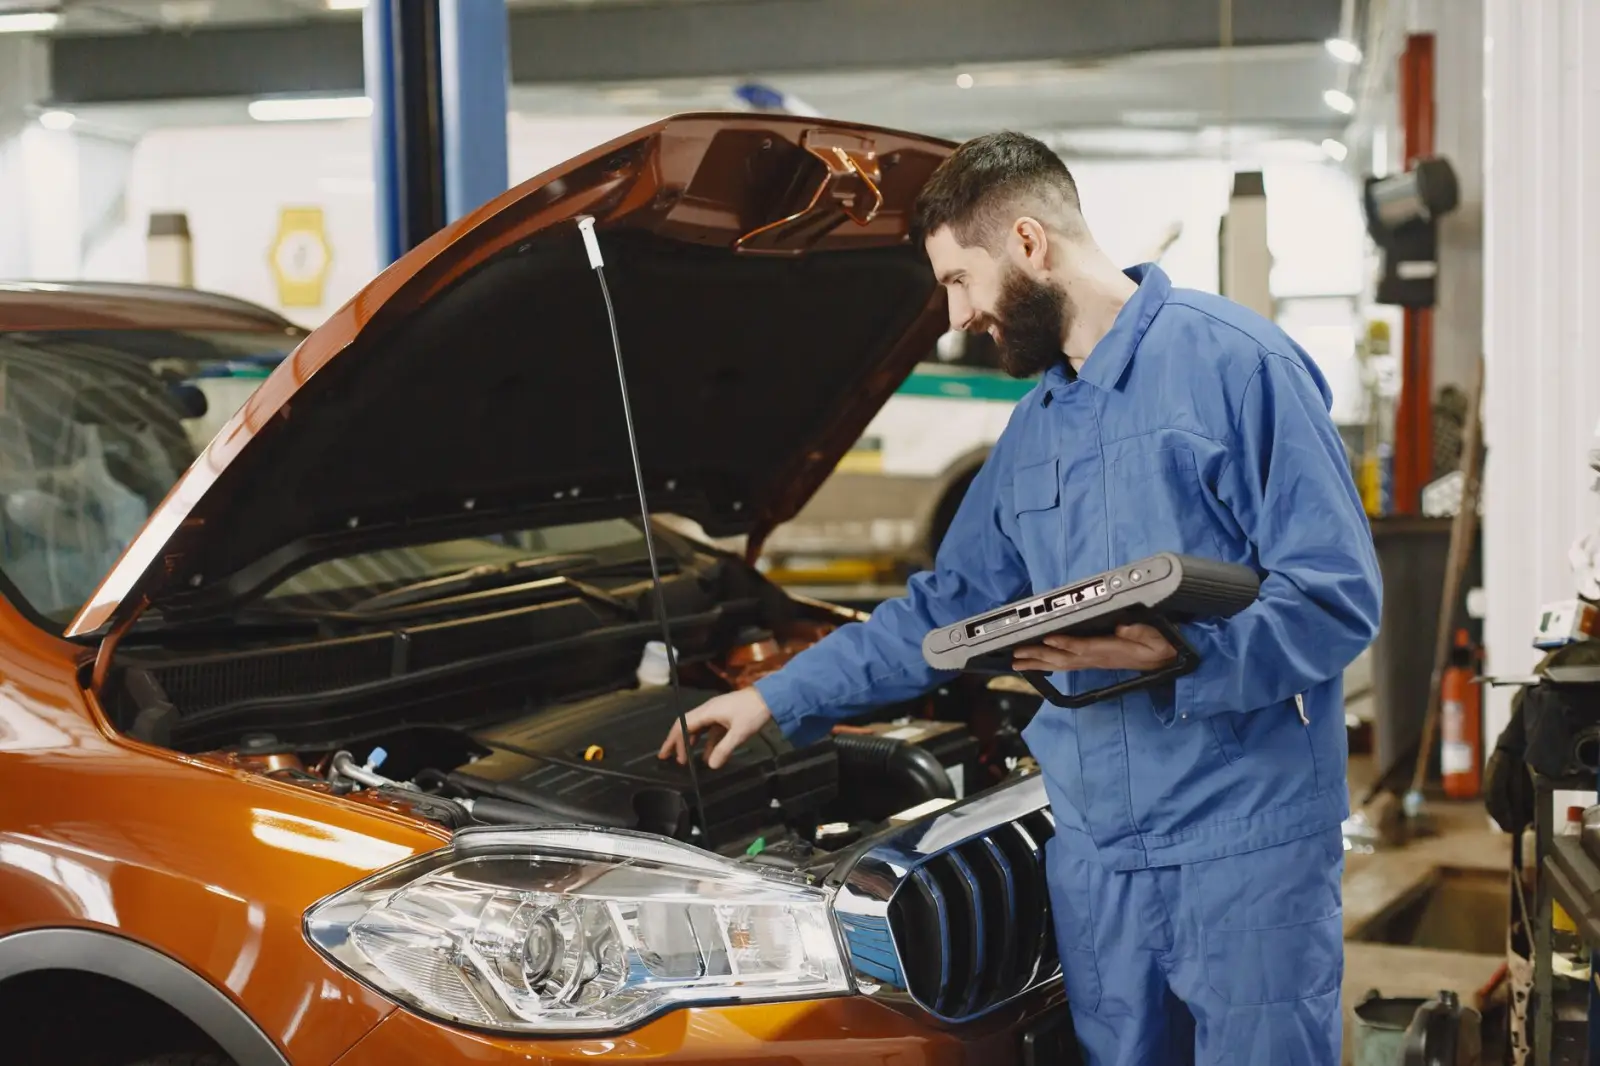
这个逻辑并不复杂,难的是执行细节。举个例子,一台行驶里程8万公里的涡轮增压车型,检测时必须重点查看涡轮密封件的渗油痕迹,这往往是后期高额维修的预警信号。传统做法只看里程数和出险记录,误差极大。吉保的一体化方案里,这类关键部件的检测权重被单独标定,同时结合OBD(车载诊断系统)读取的实时数据流,比如长期燃油修正值、涡轮压力稳定性等,作为定价与责任免除范围的客观依据。
对比分析:碎片化服务 vs 一体化保障
过去多数车商提供的所谓“质保”,本质是维修厂和保险经纪公司之间的临时拼凑。车主需要同时面对三份合同、两个服务商,理赔时互相推诿,体验糟糕。而一体化方案的价值在于服务界面统一。车主只用对接吉保一个入口,无论是新车延保的索赔流程,还是二手车质保的故障报修,后台使用同一套定损标准和配件供应体系。
- 风险覆盖连续性:新车延保到期后,可直接无等待期转化为二手车质保方案,车辆终身保障不出现空窗期。
- 成本结构优化:一体化采购的再保险成本比分头购买低15%-20%,这部分让利直接反映在终端价格上。
- 残值管理价值:带有完整质保记录的车辆,在二手车拍卖市场的成交价平均高出同类车源5%-8%。
这种模式对经销商集团尤其友好。过去新车延保和二手车质保分属不同部门,KPI互相打架。现在统一打包后,销售顾问可以在新车交付时直接向客户展示“未来置换时,这台车仍享有可转移的质保权益”——这不仅是汽车保障产品的升级,更是销售话术的利器。
建议:选择服务商时,别只看价格
对于有意引入此类方案的4S店或独立车商,建议先核查服务商是否具备自有检测团队与理赔定损权限。市场上大量贴牌产品只是转卖保险公司的流量,真正的风险控制能力几乎为零。浙江吉保的这套一体化模式,值得关注的不是它的宣传口号,而是后台那套能实时追踪每台入保车辆运营数据的系统——它让汽车保障从“概率生意”变成了“数据生意”。
说到底,新车延保与二手车质保的融合,是行业从粗放增长转向精细化运营的必然产物。售后增值服务的下一个竞争高地,不在于谁的价格更低,而在于谁能为车辆全生命周期提供真正无缝的保障体验。这盘棋,才刚刚落子。